葬儀が終わって落ち着いた頃、相続税の申告準備を始めようとすると、どの費用が控除対象なのか分からなくなってくる。
通夜や告別式の費用は対象になるらしいが、香典返しはどうなのか。
お布施は領収書がないけれど大丈夫なのか。税務署に後から指摘されないか不安になる。
葬儀費用は相続税の計算で遺産総額から差し引ける。
ただし、すべての葬儀関連費用が対象ではない。線引きを理解しておかないと、申告書に余計なものを書いてしまったり、逆に控除できるものを見落としたりする。
この記事では、葬儀費用の控除対象・対象外の判断基準を、実際の申告書の書き方まで含めて整理しました。
葬儀費用の控除で相続税はどれくらい変わってくるのか
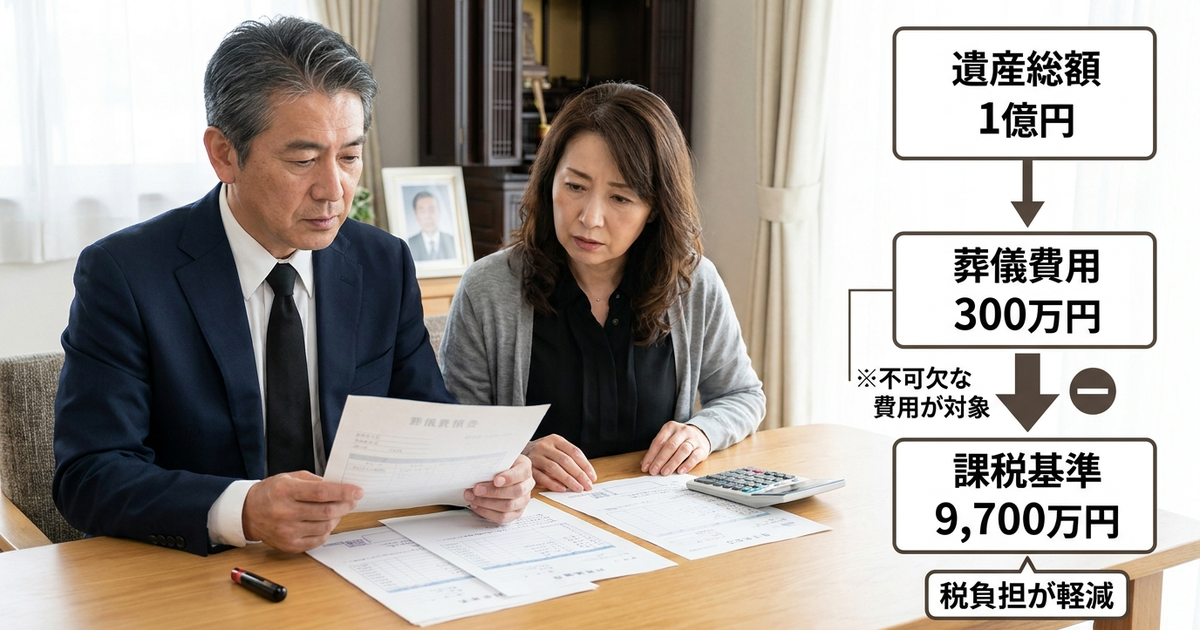
葬儀費用を相続財産から差し引けることは知っていても、実際にどれくらい税負担が変わるのかを把握している人は少ない。
控除の仕組みを理解しておくと、領収書を残す意味も分かってくる。
実際の相続財産から控除できる範囲を確認しておく
葬儀費用は、相続税の計算の中で「債務控除」として遺産総額から差し引ける。
たとえば遺産総額が1億円あり、葬儀費用が300万円かかった場合、相続税の計算では9,700万円を基準にする。遺産を受け取る側が実際に手にするのは9,700万円なのに、1億円に対して課税するのは実態に合わない。
だから葬儀費用を差し引いた金額で計算する。
ただし、控除できる葬儀費用は「葬儀に必要不可欠な費用」に限られる。
通夜・告別式の費用は対象だが、香典返しや墓石購入費用は対象外になる。この線引きを理解しておかないと、申告書に書くべき金額を間違える。
| 控除できる | 控除できない | |
|---|---|---|
| 通夜・告別式 | ||
| 火葬・埋葬 | ||
| お布施・戒名料 | ||
| 香典返し | ||
| 墓石購入 | ||
| 初七日法要 |
控除対象かどうかは「葬儀そのものに必要か」で判断する。
葬儀後の法要費用や、墓地・墓石の購入費用は葬儀費用に含まれない。
控除額によって税負担がどう変わるかを理解しておく
葬儀費用が200万円の場合、相続税の税率が最低10%だとすると、少なくとも20万円の節税になる。遺産総額が大きくなると税率も上がるため、節税効果はさらに大きくなる。
控除できる費用を見落とすと、その分だけ相続税を多く払うことになる。逆に、控除対象外のものを申告書に書いてしまうと、税務署から指摘を受けることもある。
- 控除対象外を申告しない
- 税額と課税対象の違い
- 領収書は必ず保管
- 複数の控除が絡む
葬儀費用の控除は、相続税の計算で「遺産から差し引く」形になる。税額そのものから差し引くわけではない。
この点を勘違いして「葬儀費用が200万円なら税金が200万円減る」と思い込む人がいるが、実際には税率をかけた後の金額が減る形になる。
相続税の計算は基礎控除や配偶者控除など複数の控除が絡むため、葬儀費用だけで税額が決まるわけではない。ただ、数十万円単位で変わることは珍しくない。
だから領収書やメモを残しておく意味がある。
相続税から控除できる葬儀費用と対象外になる費用がある
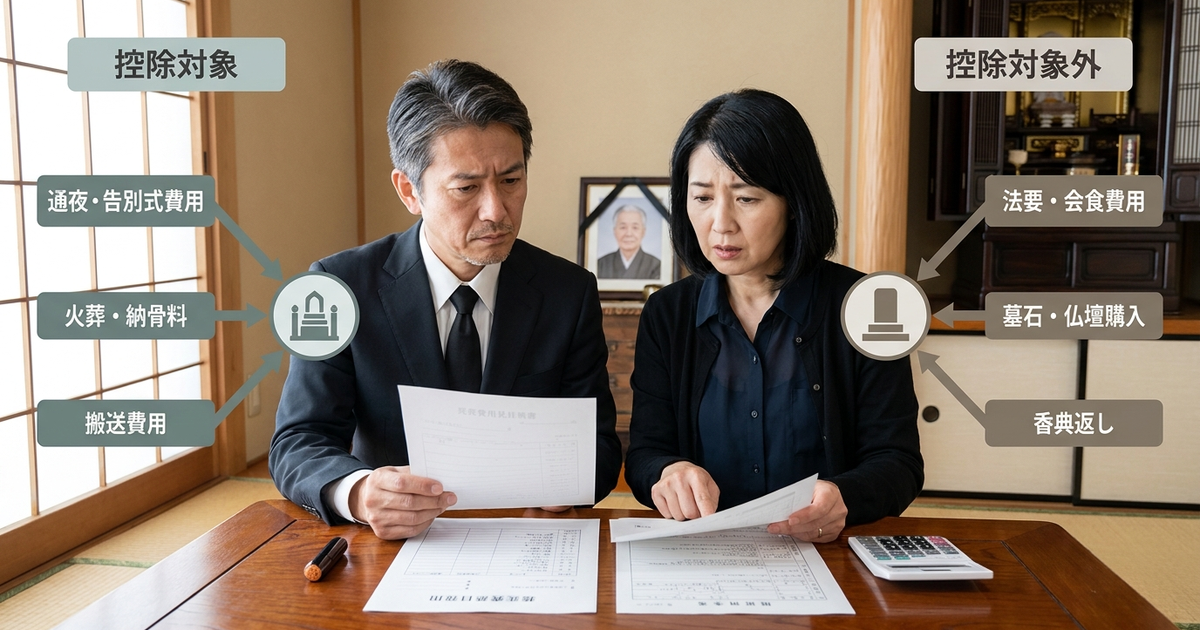
葬儀費用の中でも、控除できるものとできないものが明確に分かれている。
線引きの基準は「葬儀そのものに必要不可欠かどうか」になる。
通夜・告別式・火葬・納骨までの一連の流れで発生する費用は対象になり、葬儀後の法要や墓石購入費用は対象外になる。
通夜・告別式から火葬・納骨まで控除対象になるもの
通夜・告別式にかかった費用は、基本的に控除対象になる。
葬儀会社に支払った費用、葬儀場の使用料、棺・骨壺の費用、霊柩車の費用などが該当する。
火葬・埋葬・納骨にかかった費用も対象になる。火葬場の使用料、埋葬料、納骨費用は葬儀に必要不可欠な費用として認められる。
遺体や遺骨の搬送費用も控除できる。
病院から葬儀場までの搬送費用、遺骨の運搬費用は葬儀の一部として扱われる。
会葬御礼として参列者全員に渡す品物の費用も対象になる。
香典返しとは異なり、会葬御礼は葬儀当日に配るものとして扱われる。
- 通夜・告別式の葬儀会社への支払い
- 火葬・埋葬・納骨の費用
- 遺体・遺骨の搬送費用
- 会葬御礼の品物代
- 葬儀場の使用料
これらは葬儀そのものに必要な費用として、領収書があれば確実に控除対象になる。
お布施・戒名料・心付けは領収書がなくても控除できる
お寺に支払ったお布施、戒名料、読経料は控除対象になる。これらは葬儀に際して支払う宗教関係の費用として認められる。
領収書がない場合でも、支払先・金額・支払日をメモに残しておけば控除できる。
お布施は領収書が出ないことが一般的だが、税務上はメモでも証拠として認められる。
葬儀を手伝ってもらった人への心付けも控除対象になる。ただし、金額が社会通念上妥当な範囲である必要がある。
一般的には2,000円〜6,000円程度が相場で、1万円を超えると高額とみなされる可能性がある。
運転手や葬儀スタッフへの心付けも同様に控除できる。ただし、これも領収書が出ないことが多いため、支払った日・相手・金額をメモに残しておく。
遺体搬送費用や会葬御礼も対象に含まれている
遺体搬送費用は、病院から葬儀場まで、葬儀場から火葬場までの費用が対象になる。
霊柩車の費用も含まれる。
会葬御礼は、葬儀当日に参列者全員に渡す品物の費用を指す。香典返しとは異なり、香典をいただいたかどうかに関係なく配るものとして扱われる。
死亡診断書の発行費用も控除対象になる。
医師に支払う文書料は葬儀に必要な手続きの一部として認められる。
通夜振る舞いや精進落としなど、葬儀に関連する飲食費用も控除できる。
ただし、参列者をもてなすための費用に限られる。
香典返しや墓石購入費用が控除対象外になる理由
香典返しは控除対象外になる。
香典は相続財産に含まれないため、香典返しも葬式費用に含めないという考え方になる。
墓石・墓地の購入費用や墓地の借入料も対象外になる。これらは葬儀後に発生する費用であり、葬儀そのものに必要な費用ではないとみなされる。
位牌や仏壇の購入費用も対象外になる。
ただし、白木位牌は葬儀の際に使用し最終的に焚き上げをするものとして、控除対象になる場合がある。
| 控除できる | 控除できない | 理由 | |
|---|---|---|---|
| 香典返し | 香典が相続財産に含まれないため | ||
| 墓石・墓地購入 | 葬儀後の支出であるため | ||
| 位牌・仏壇 | 葬儀そのものに必要ではないため | ||
| 白木位牌 | 葬儀で使用し焚き上げするため | ||
| 永代供養料 | 遺骨の供養・管理費用であるため |
控除対象外の費用は、葬儀そのものではなく、葬儀後の供養や記念のために支出するものと整理されている。
初七日・四十九日など法要費用との線引きを理解する
初七日法要や四十九日法要の費用は控除対象外になる。
これらは葬儀後の法事であり、葬儀費用には含まれない。
ただし、「繰上げ初七日」として葬儀と同時に行う場合は、葬儀費用と初七日費用が区別されていなければ控除対象になる場合がある。
請求書で明確に分かれている場合は、初七日部分は対象外になる。
納骨費用は控除対象になるが、墓石の彫刻費用は対象外になる。
納骨時に発生する石材店への支払いは数万円程度の作業費用として認められるが、墓石に名前を彫る費用は葬儀そのものに必要ではないとみなされる。
医学上または裁判上の特別な処置に要した費用も対象外になる。たとえば遺体の解剖費用などは葬式費用に含まれない。
葬儀費用を控除できる人とできない人の違いを知っておく
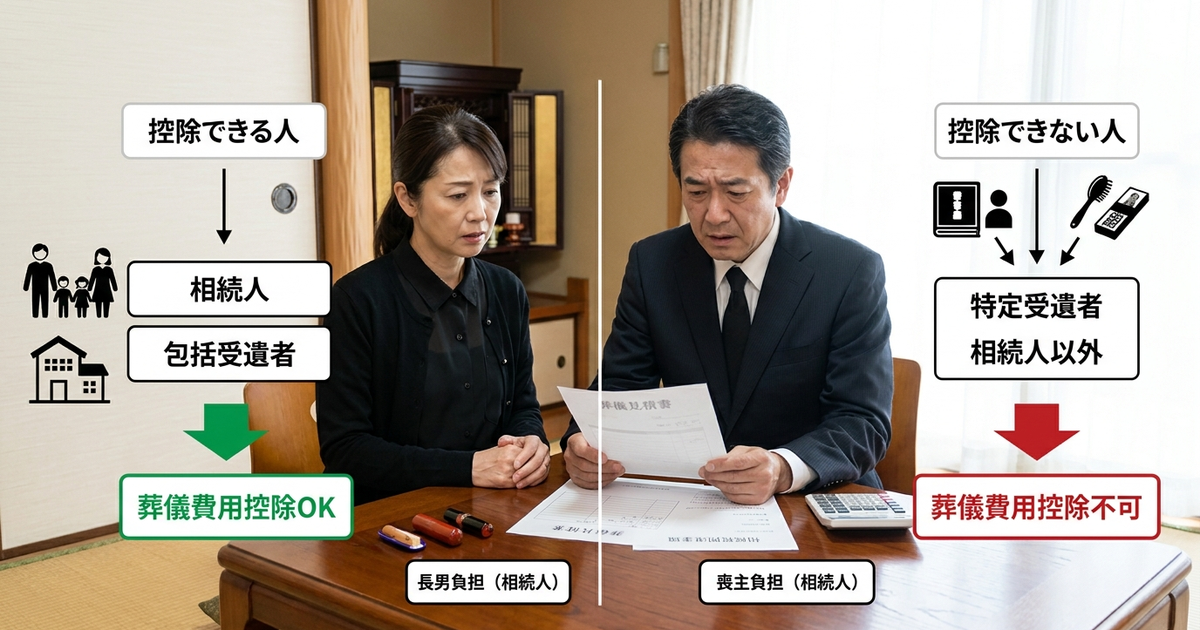
葬儀費用を相続財産から差し引けるのは、相続人と包括受遺者に限られる。
誰が支払ったかで控除の可否が変わるわけではない。
ただし、負担した人が相続人でない場合は、その人自身が控除を受けることはできない。
相続人と包括受遺者が負担した費用だけが対象になる
相続人が負担した葬儀費用は、その相続人の相続税計算では控除できる。
たとえば長男が葬儀費用を立て替えた場合、長男の相続財産から差し引ける。
包括受遺者も控除できる。
包括受遺者とは、遺言で「遺産の3分の1を譲る」のように割合で財産を受け取る人を指す。
特定の財産を受け取る特定受遺者は控除できない。
喪主が負担した場合も、その喪主が相続人であれば控除対象になる。喪主でなくても、相続人であれば負担した葬儀費用を控除できる。
相続人以外の親族や会社が負担した場合は、その人自身が控除を受けることはできない。
ただし、相続人が立て替え払いをした形になっていれば、後から求償した金額を相続財産から差し引ける場合がある。
- 相続人が負担した費用のみ控除可能
- 包括受遺者も控除できる
- 特定受遺者は控除できない
- 相続人以外が負担した費用は控除対象外
控除できるかどうかは、誰が負担したかではなく、負担した人が相続人・包括受遺者かどうかで決まる。
相続放棄をしても葬儀費用の控除は認められるケース
相続放棄をした場合でも、葬儀費用を負担したなら控除できる場合がある。
相続放棄者は相続税の申告義務がないため、本来は控除の対象にならない。
ただし、相続放棄をしても葬儀費用の支払い義務は残る。民法上、相続放棄と葬儀費用の支払いは別の問題として扱われる。
相続放棄をした人が葬儀費用を負担した場合、その費用は相続財産からは差し引けない。代わりに、他の相続人が立て替えた形にして、後から求償する形を取ることがある。
相続放棄をするかどうかは葬儀後に決めることが多い。葬儀費用を支払った後に相続放棄をした場合、その費用の扱いは複雑になるため、税理士に確認した方がいい。
葬儀費用の控除を相続税申告で確実に反映させる手順
葬儀費用を控除するには、相続税の申告書に正しく記載する必要がある。
領収書がない費用も控除できるが、記録を残しておかないと証拠がなくなる。
申告の際に慌てないために、葬儀後すぐに記録を整理しておく。
申告書第13表への記載で注意すべきポイントを押さえる
葬儀費用は、相続税申告書の「第13表 債務及び葬式費用の明細書」に記載する。
この表に控除対象の費用をすべて書き出す。
記載項目は、費用の種類・支払先・金額・支払日になる。費用の種類は「通夜費用」「告別式費用」「火葬料」「お布施」のように具体的に書く。
支払先は葬儀会社名、寺社名、火葬場名などを書く。領収書に記載されている名称をそのまま書けば問題ない。
金額は税込金額を書く。
消費税が含まれている場合は、その金額を記載する。
- 第13表に費用の種類・支払先・金額を記載する
- 費用の種類は具体的に書く
- 支払先は領収書に記載されている名称をそのまま書く
- 金額は税込金額を記載する
第13表には控除対象の費用だけを記載する。香典返しや墓石購入費用など対象外のものは書かない。
領収書がない費用はメモと日付で証拠を残しておく
お布施や心付けは領収書が出ないことが多い。その場合はメモを残しておく。
メモに残すべき項目は、支払先・金額・支払日の3点になる。たとえば「〇〇寺 お布施 20万円 令和〇年〇月〇日」のように書いておく。
心付けも同様に記録を残す。「火葬場スタッフ 心付け 5,000円 令和〇年〇月〇日」のように、誰に・いくら・いつ支払ったかを書く。
メモは手書きでもパソコンでも構わない。
ただし、後から作成したものではなく、支払った時点で記録したことが分かるようにしておく方がいい。
支払先・金額・支払日の3点を記録する方法
支払先は具体的に書く。
「お寺」ではなく「〇〇寺」、「葬儀会社」ではなく「株式会社〇〇」のように、固有名詞を残しておく。
金額は端数まで正確に書く。「約20万円」ではなく「200,000円」のように記録する。
支払日は年月日まで書く。葬儀の前後でいつ支払ったかが分かるようにしておく。
複数の費用をまとめて支払った場合は、それぞれの内訳を分けて記録する。
葬儀会社への支払いが通夜費用・告別式費用・火葬料を含む場合、請求書に内訳が書いてあるなら、その内訳をメモに残す。
2026年に申告する際の最終チェックリストを確認しておく
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10カ月以内になる。
申告書を提出する前に、葬儀費用の記載漏れがないか確認する。
通夜・告別式の費用、火葬・埋葬の費用、お布施・戒名料、遺体搬送費用、会葬御礼費用は対象になる。香典返し、墓石購入費用、初七日法要の費用は対象外になる。
領収書がない費用は、メモに支払先・金額・支払日を記録しておく。メモは申告書と一緒に保管しておく。
申告書第13表に費用の種類・支払先・金額を記載する。
控除対象外のものは書かない。
- 通夜・告別式の費用を確認
- 火葬・埋葬・納骨の費用を確認
- お布施・戒名料・心付けの記録を確認
- 領収書がない費用のメモを確認
- 香典返し・墓石購入費用が含まれていないか確認
控除額が大きい場合や、判断に迷う費用がある場合は、税理士に相談する。
申告期限が近づいてから慌てないように、早めに準備を始めておく。
葬儀費用と相続税をめぐる、ネット上でよく見かける声
ここからは、葬儀費用と相続税の関係について実際に経験した人たちの声を、掲示板やSNS、知恵袋などから集めてまとめました。
控除できると思っていたものが実は対象外だったケースや、領収書の扱いで悩んだ経験など、リアルな気づきが参考になると思います。
香典返しが控除対象外だと知らなかった
父が亡くなって相続税の申告をする段階で、税理士さんに「香典返しの費用は控除できません」と言われて驚いた。
葬儀関連の出費は全部控除できるものだと勝手に思い込んでたんですよね。
香典返しだけで50万円近くかかっていて、葬儀費用の中でもかなりの割合を占めていたから、それが対象外なのは正直痛かった。
あと、四十九日の法要費用も控除できないと聞いて、結局控除できたのは葬儀社への支払いと火葬場の費用、お坊さんへのお布施くらい。思ってたより範囲が狭かったというか。
領収書がないお布施も、メモと支払い記録があれば大丈夫って言われたのは救いでしたけど。
私の場合、領収書の整理で結構バタバタした
私の場合、母の葬儀後に領収書を集めようとしたら、どこに何をしまったか分からなくなってしまって。
葬儀の直後って精神的に余裕がないから、書類の管理まで頭が回らなかったんです。
葬儀社からの請求書は残ってたんですが、タクシー代とか、親族に渡した心付けとか、細かい出費の記録が曖昧で。
結局、心付けは控除対象じゃないって後から知ったんですけど、当時は何が対象で何が対象外なのか全然分かってなかった。
そういえば、相続税の申告期限って10ヶ月しかないんですよね。葬儀が終わって落ち着いたと思ったら、もう数ヶ月経ってて焦りました。
税理士さんに早めに相談しておけば、葬儀の時点で「これは領収書もらっておいてください」って指示してもらえたのかも。
正直、通夜の飲食代がどこまで入るのかよく分からないまま
祖父の葬儀で通夜振る舞いと精進落としを手配したんですが、これが控除対象になるのかどうか、今でもよく分かってない。
ネットで調べたら「通夜や告別式の飲食代は控除できる」って書いてあるサイトもあれば、「飲食接待費は対象外」って書いてあるところもあって。
税務署に確認すればよかったんでしょうけど、結局そのままにしちゃった。
で、なんていうか、申告の時に税理士さんが「これは入れておきます」って判断してくれたからお任せしたんですけど、自分では理解しきれてなかったというか…。
あと関係ないけど、葬儀後の手続きって葬儀費用のこと以外にも、銀行口座の凍結解除とか年金の手続きとか、やることが多すぎて何がなんだか。たしか、半年くらい?ずっとバタバタしてた気がします。
よくある質問
- 葬儀費用の控除を受けるために必要な書類は何ですか?
-
領収書が基本になります。領収書がない場合は、支払先・金額・支払日をメモに残しておけば控除できます。メモは申告書と一緒に保管しておいてください。
- 香典返しの費用はなぜ控除対象外なのですか?
-
香典は相続財産に含まれないため、香典返しも葬式費用に含めないという考え方になります。香典は喪主や遺族への贈与として扱われるため、相続税の計算には影響しません。
- 相続放棄をした場合でも葬儀費用は控除できますか?
-
相続放棄をすると相続税の申告義務がなくなるため、基本的には控除できません。ただし、他の相続人が葬儀費用を負担した形にして控除することは可能です。詳しくは税理士に確認してください。
- 初七日法要の費用は控除対象になりますか?
-
初七日法要は葬儀後の法事であるため、基本的には対象外になります。ただし、繰上げ初七日として葬儀と同時に行い、請求書で分かれていない場合は控除対象になる可能性があります。
- 葬儀費用の控除額に上限はありますか?
-
控除額に上限はありません。実際にかかった費用を控除できます。ただし、社会通念上妥当な範囲である必要があります。高額すぎる費用は税務署から指摘を受ける可能性があります。
あわせて読みたい
https://my-ending-note.com/funeral-costs-on-public-assistance/
まとめ
葬儀費用の控除対象は「葬儀そのものに必要不可欠か」という基準で判断する。通夜・告別式・火葬・納骨までの費用は対象になり、香典返しや墓石購入費用は対象外になる。
お布施や心付けは領収書がなくても、メモに支払先・金額・支払日を残しておけば控除できる。
記録を残すことが証拠になる。
申告書第13表に費用の種類・支払先・金額を記載する。
控除対象外のものは書かない。
判断に迷う費用がある場合は、税理士に相談する方が安心できる。申告期限は10カ月以内なので、早めに準備を始めておくことをおすすめします。

コメント