「身元保証書、明日までに出してください」と言われて、テンプレートを探している方は多いはずです。
無料でダウンロードできるサイトはたくさんあるけれど、どれを選べばいいのか。
書式を間違えて提出したら、人事部から「この形式では受理できません」と言われるかもしれない。
その不安、わかります。
正直、身元保証書のテンプレート選びで悩む必要はないんです。
確認すべきポイントは、たった一つ。それさえ押さえておけば、提出後に突き返されることはまずありません。
この記事では、テンプレート選びで失敗しないための判断軸を、実際のミスパターンと合わせて書きました。
身元保証書のテンプレートを適当に選ぶと起こる、予想外の損失
「とりあえず上から順番にダウンロードして、見栄えがよさそうなものを選べばいい」。
そう考えて進めてしまう方は少なくありません。
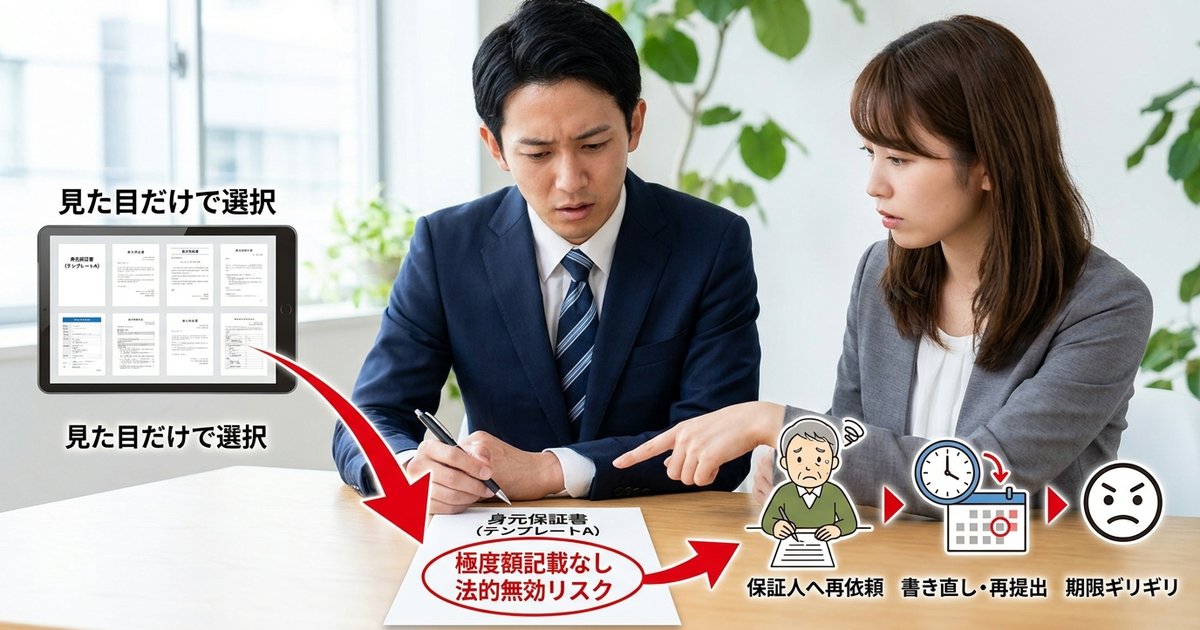
でも実際には、見た目だけで選んだテンプレートが、提出先の要件を満たしていないケースがあるんです。
提出後に「賠償上限額の記載がない」と突き返される
一番多いのが、このパターン。
人事担当者から「極度額の記載がないので、書き直してください」と言われる場面です。
2020年の民法改正以降、個人が保証人になる身元保証書には「極度額」の記載が必須になりました。
これがないと、法律上その保証契約は無効なんです。
- 極度額の記載漏れ
- 古い書式の流用
- 保証人への再依頼
- 署名の取り直し
書き直しの手間だけでなく、保証人に再度署名をもらいに行く時間も取られます。提出期限が迫っている状況だと、これはかなりのストレスになるでしょう。
特に保証人が遠方に住んでいる場合、郵送のやり取りだけで数日から一週間のロスが生まれてしまいます。
保証人から「これ本当に提出して大丈夫?」と不安がられてしまう
書式を選んで印刷し、保証人になってくれる人に渡す。その時点で「この書類、ちゃんとしたものなの?」と聞かれることがあります。
特に、保証期間や責任範囲が曖昧に書かれているテンプレートだと、保証人が不安になるんです。
「自分がどこまで責任を負うのか分からない」と。
- 保証期間の記載が曖昧
- 責任範囲が不明確
- 損害賠償額の上限が未記載
- 解除条件の説明不足
こうした不備があると、保証人は署名前に何度も確認を求めてきます。
法的知識のある人ほど慎重になるし、曖昧な書類への警戒心は強い。結果として手続き全体が遅れてしまうわけです。
そうなると、署名を渋られたり、内容の確認に時間がかかったりします。
最悪の場合、保証人を引き受けてもらえなくなることもあります。
書式の選び方ひとつで、保証人との関係にも影響が出るわけです。
2020年の民法改正に未対応なテンプレートを使ってしまうリスク
古いテンプレートには、改正前の民法を前提にしたものが残っています。
見た目は整っているし、項目も揃っている。でも、極度額の欄がない。
これを使って提出すると、形式的には書類として成立しているように見えるけれど、法的には無効です。
会社の人事担当者が気づけば指摘されますが、気づかずに受理されてしまうと、後でトラブルになる可能性もあります。
- 極度額の欄がない
- 法的に無効となる
- 担当者が見逃す場合も
- 後日トラブル化する
- 保証人から主張される
実際に問題が表面化するのは、契約から数年後かもしれません。その頃には書類の不備を指摘されても、誰が責任を負うのかすら曖昧になってしまいます。
例えば、保証人が将来的に損害賠償を求められた場合、「極度額が記載されていない契約は無効だ」と主張されるかもしれません。その時点で、会社も困るし、あなた自身も困ります。
「とりあえず提出できればいい」という考えで選ぶと、こういうリスクが残るんです。
身元保証書のテンプレートを選ぶとき、最初に確認すべきたった一つの項目
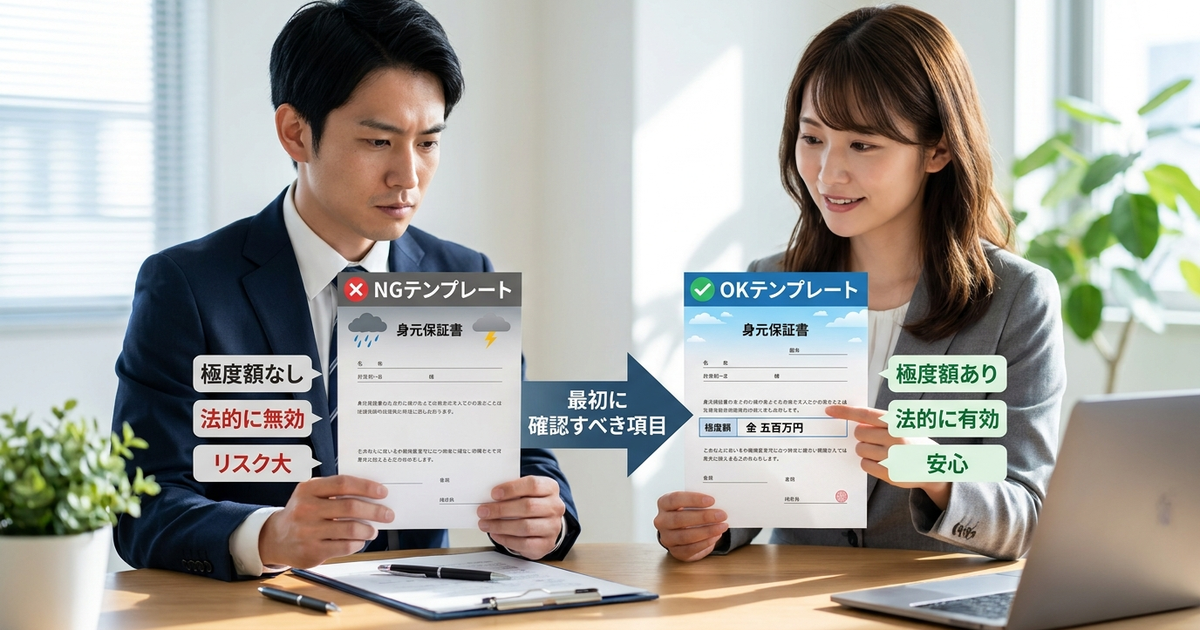
結論から言うと、身元保証書のテンプレートで最初に確認すべきは「極度額の記載欄があるかどうか」です。
これだけです。
極度額が書かれているテンプレートを選べば、少なくとも法律上の要件は満たせます。
逆に、これがないテンプレートは、どれだけ見栄えが良くても使うべきではありません。
「極度額(賠償上限額)」の記載欄があるかどうかで、そのテンプレートの使える・使えないが決まる
極度額とは、保証人が負担する損害賠償の上限額のことです。
これを明記しないと、個人根保証契約は無効になります。
身元保証書は、入社する本人が会社に損害を与えた場合、保証人が一定の責任を負うという契約書。つまり、個人根保証契約に該当するわけです。
- 極度額欄がない
- 契約自体が無効
- 法的効力を持たない
- 提出しても意味なし
つまり、テンプレートを選ぶ段階で極度額の有無を確認しておかないと、後々トラブルの元になりかねません。
形式だけ整っていても、法律要件を満たさなければ契約として成立しないし、保証人も会社も困る結果になります。
2020年4月以降に作る身元保証書は「極度額」がないと無効になる
民法改正は2020年4月に施行されました。それ以降に作成される身元保証書には、極度額の記載が必須です。
改正前に作られた身元保証書は、極度額が書かれていなくても有効でした。でも、新しく作る場合は必ず必要になります。
これは法律で決まっていることなので、交渉の余地はありません。
極度額がないテンプレートを使った時点で、その書類は無効です。
「会社が受け取ってくれたからOK」ではなく、「法的に有効かどうか」で判断しないとダメです。
「年収相当額」「基本給の12ヶ月分」など具体的な記入例が示されているか
極度額の欄があっても、「どう書けばいいのか分からない」という状態だと困ります。だから、記入例が示されているテンプレートを選ぶのがおすすめです。
一般的な極度額の目安は、「年収相当額」または「基本給の12ヶ月分」とされています。
これを参考にして、具体的な金額を記入する形です。
テンプレートに「例:年収相当額」と書かれていれば、保証人も納得しやすいですし、会社側も受理しやすくなります。
記入欄だけがあって、書き方の説明がないテンプレートは、使う側の負担が大きいです。
できれば避けた方がいい。
保証期間の上限が「最長5年まで」と明記されているか
極度額と並んで重要なのが、保証期間です。
身元保証に関する法律で、保証期間の上限は最長5年と決まっています。
これを超える期間を設定しても、法的には無効です。だから、テンプレートに「最長5年まで」と明記されているものを選ぶのが安全です。
- 上限は最長5年まで
- 超過分は法的に無効
- 記載なしは原則3年
- 自動更新は不可
保証期間の記載がないテンプレートもありますが、その場合は原則3年として扱われます。
明記されていた方が、誤解が生じにくいです。
また、自動更新は認められていません。
更新する場合は、改めて契約を結び直す必要があります。
この点も、テンプレートに注意書きがあると親切です。
あなたの提出先に合った書式かどうかを見分ける3つのチェックポイント
極度額と保証期間を確認したら、次は提出先に合った書式かどうかを見ます。
大きく分けて、一般企業への入社用と、在留資格認定用の2種類があります。
間違った種類を選ぶと、受理されないことがあるので注意が必要です。
- 一般企業への入社用か、在留資格認定用かを確認する
- 保証人の人数が1名でいいのか2名必要なのか、提出先に事前確認する
- 会社から指定された書式があれば、それを優先する
この3つを押さえておけば、書式選びで大きな失敗はしません。
特に、会社から「この形式で」と指定がある場合は、それに従うのが確実です。
「基本型」と「在留資格認定用」を間違えると、受理されない理由
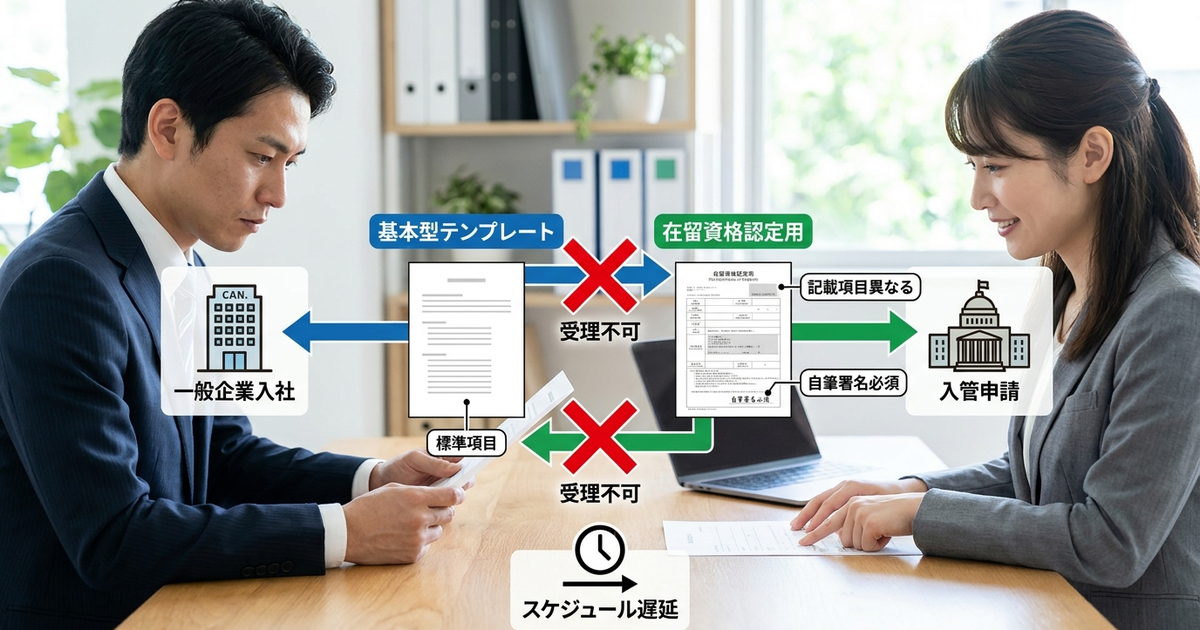
テンプレートを選ぶとき、「基本型」と「在留資格認定用」という区分があることに気づく方もいると思います。
この2つは、用途が全く違います。
間違えて選ぶと、提出先で「この書式は使えません」と言われてしまいます。
一般企業への入社なのに在留資格用を出してしまう失敗が起きている
一般企業への入社手続きで必要なのは、基本型の身元保証書です。在留資格認定用は、出入国在留管理庁への申請に使うもの。
在留資格用のテンプレートは、記載項目が異なります。パスポート表記の氏名を書く欄があったり、保証人の自筆署名が求められたりします。
- パスポート表記氏名欄
- 保証人自筆署名欄
- 在留期間記載欄
- 申請理由記入欄
こうした項目があると、一般企業側は「うちで使う書類じゃない」とすぐに気づきます。書き直しになれば、入社日までのスケジュールが狂うこともあるでしょう。
ダウンロードするときに、タイトルや説明文をよく読むことが大事です。「在留資格用」と書かれていたら、一般企業への入社には使えません。
出入国在留管理庁指定のフォーマットが必要なケースとは
在留資格認定証明書の交付申請など、出入国在留管理庁に提出する場合は、専用のフォーマットを使う必要があります。
出入国在留管理庁のホームページから公式の書式がダウンロードできます。
これを使うのが確実です。
- 最新の書式を使う
- 庁名変更に注意
- 古いフォーマットは無効
- 在留資格関連のみ適用
平成31年4月に「入国管理局」が「出入国在留管理庁」に名称変更されているため、古い書式を使うと受理されないリスクがあります。
必ず最新版を取得しておきましょう。
一般企業への入社手続きでこの書式を使う必要はありません。
在留資格に関係する手続きをする場合にのみ、使用します。
保証人が2名必要なのか1名でいいのか、テンプレートで確認しておく
企業によっては、保証人を2名求めるところもあります。その場合、テンプレートに保証人欄が2名分用意されているかを確認しなきゃいけません。
保証人欄が1名分しかないテンプレートを選んでしまうと、もう1名分を手書きで追加するか、別の書式を使うかしなければなりません。
2名必要な場合は、「1人は親族、もう1人は独立して生計を立てている友人」と指定されることもあります。
テンプレートに保証人欄が2つあれば、そのまま使えます。
- 保証人欄の数を確認
- 続柄の指定有無
- 欄の追加・編集可否
- コピペ対応形式か
編集しやすいWordやExcel形式なら、保証人欄が1名分しかなくてもコピー&ペーストで追加できるので便利です。
PDF形式だと修正が難しいこともあるため、提出前に形式も含めて確認しておくといいでしょう。
Word・PDF・Googleドキュメント、どの形式のテンプレートを選ぶべきか
テンプレートの配布形式は、主にWord・PDF・Googleドキュメントの3種類です。
どれを選ぶかは、編集のしやすさと提出後の修正リスクで決めるといいです。
それぞれにメリットとデメリットがあります。
「直筆署名」が必要な欄があるなら、印刷前提でWordかPDFを選ぶ
身元保証書には、保証人の直筆署名が求められることが多いです。
パソコンで名前を入力するのではなく、印刷してから手書きで署名する形式ですね。
その場合、印刷しやすい形式であるWordかPDFを選ぶのが現実的でしょう。
Googleドキュメントも印刷できますが、レイアウトがずれることがあります。
- Word形式は編集が可能
- PDF形式はそのまま印刷向け
- レイアウト崩れを避ける
- 保証人欄の増減に対応
編集の必要性に応じて形式を選ぶと失敗が減ります。会社指定の様式があるなら、その形式に従うのが無難でしょう。
「会社の指示通りに記入して、すぐ印刷したい」という場合は、PDF形式が楽です。
「保証人欄を2名分に増やしたい」といった編集が必要なら、Word形式を選ぶといいでしょう。
編集しやすさと提出後の修正リスクで形式を決める
編集しやすさを重視するなら、Word形式かGoogleドキュメント形式がおすすめです。どちらも文字の追加や削除が簡単にできます。
ただ、編集しやすいということは、提出後に「ここ、少し変えておきます」と勝手に修正されるリスクもあるわけです。
特に、保証人が内容を確認してから署名するまでの間に、書類が書き換えられる可能性があります。
PDF形式は、基本的に編集できないので、内容の改ざんリスクは低いです。ただし、間違いがあった場合に修正するのが面倒です。
どちらを優先するかは、状況次第です。信頼できる相手に渡す書類なら、編集しやすい形式でも問題ありません。
無料・登録不要で使えるテンプレート配布サイトの選び方
テンプレートを配布しているサイトはたくさんあります。中には、会員登録が必要だったり、有料だったりするところもあります。
無料で、登録不要で使えるサイトを選ぶのが手っ取り早いです。ただし、無料だからといって、内容が信頼できるとは限りません。
- 2020年以降に更新された書式かどうか確認する
- 極度額の記載欄があるか目視で確認する
- ダウンロード前に、サンプル画像で内容を確認できるサイトを選ぶ
サンプル画像が見られないサイトは、ダウンロードしてみないと内容が分かりません。それだと、使えない書式を選んでしまうリスクがあります。
事前に内容を確認できるサイトの方が、安心して使えます。
身元保証書のテンプレートをダウンロードした後、記入前に必ずやっておくこと
テンプレートを選んでダウンロードしたら、すぐに記入を始めたくなるかもしれません。でも、その前にやっておくべきことがあります。
これをやっておかないと、記入し終わってから「この書式は使えません」と言われることがあります。
提出先の企業や機関に「この書式で問題ないか」を事前に確認する
一番確実なのは、提出先に確認することです。「この書式で大丈夫ですか?」と聞くだけです。
会社によっては、独自の書式を指定していることもあります。その場合、どれだけ完璧なテンプレートを選んでも、受理されません。
事前に確認しておけば、記入し直しの手間が省けます。
特に、保証人に署名をもらった後で「書式が違います」と言われると、もう一度署名をもらいに行くことになります。
これは本当に面倒です。確認の手間を惜しまない方がいいです。
保証人に内容を説明して、署名をもらう前に理解してもらう
保証人に書類を渡して「ここに署名してください」と言うだけでは、相手が不安になることがあります。
「自分はどこまで責任を負うのか」「どんな場合に賠償を求められるのか」を、事前に説明しておく方がいいです。
特に、極度額と保証期間については、きちんと伝えておくべきです。「最大でこの金額まで」「保証期間は3年(または5年)まで」と。
説明した上で納得してもらえれば、署名もスムーズに進みます。
逆に、説明しないまま署名を求めると、後で「こんな内容だと思わなかった」と言われるかもしれません。
記入例を見ながら「保証期間」と「極度額」を先に決めておく
実際に記入を始める前に、保証期間と極度額を決めておくといいです。これを先に決めておかないと、記入中に迷って時間がかかります。
保証期間は、会社から指定がなければ3年が一般的です。最長でも5年までです。
極度額は、年収相当額または基本給の12ヶ月分が目安とされています。具体的な金額を記入する必要があるので、あらかじめ計算しておくといいです。
これを決めてから記入を始めれば、迷わずに進められます。
よくある質問
- 身元保証書のテンプレートは、どこでダウンロードできますか?
-
無料で使える身元保証書のテンプレートは、複数のサイトで配布されています。Word・PDF・Googleドキュメント形式があり、登録不要でダウンロードできるサイトも多いです。ただし、2020年以降に更新された書式かどうかを必ず確認してください。
- 極度額はいくらに設定すればいいですか?
-
一般的には「年収相当額」または「基本給の12ヶ月分」が目安です。ただし、会社から指定がある場合はそれに従ってください。具体的な金額を記入する必要があるので、あらかじめ計算しておくとスムーズです。
- 保証人が見つからない場合はどうすればいいですか?
-
基本的には両親か配偶者が保証人になることが多いです。それが難しい場合、独立して生計を立てている友人や知人でも保証人になれることがあります。会社に相談して、柔軟に対応してもらえる場合もあります。
- 身元保証書と身元証明書は違うものですか?
-
はい、全く別の書類です。身元保証書は、入社時に保証人が責任を負うことを約束する書類です。一方、身元証明書は、公的機関が発行する、本籍地や禁治産の有無などを証明する書類です。用途も性質も異なります。
- テンプレートを編集してもいいですか?
-
極度額や保証期間など、必須項目が含まれていれば、ある程度の編集は可能です。ただし、提出先の会社が独自の書式を指定している場合は、それに従う必要があります。編集する場合は、事前に提出先に確認した方が安全です。
まとめ:身元保証書のテンプレート選び、結局これが一番大事だった
身元保証書のテンプレート選びで一番大事なのは、「極度額の記載欄があるかどうか」です。これがないテンプレートは、法的に無効になります。
2020年の民法改正以降、極度額の記載は必須です。古い書式をそのまま使うと、提出後に突き返されるリスクがあります。
あとは、保証期間が最長5年までと明記されているか、提出先に合った書式かどうかを確認すればいいです。それだけで、大きな失敗は避けられます。
テンプレートを選んだら、記入前に提出先に確認することをおすすめします。会社が独自の書式を指定していることもあるので、二度手間を防げます。
保証人に内容を説明して、納得してもらった上で署名をもらうことも大事です。
後でトラブルにならないよう、最初にきちんと伝えておく方がいい。
身元保証書の提出は、入社手続きの一部です。
ここでつまずくと、その後の流れにも影響が出ます。
だから、テンプレート選びは慎重に。でも、確認すべきポイントは少ないです。
極度額の欄があるかどうか、それだけ見れば、ほぼ大丈夫です。

コメント